

Stockage électrique par batteries
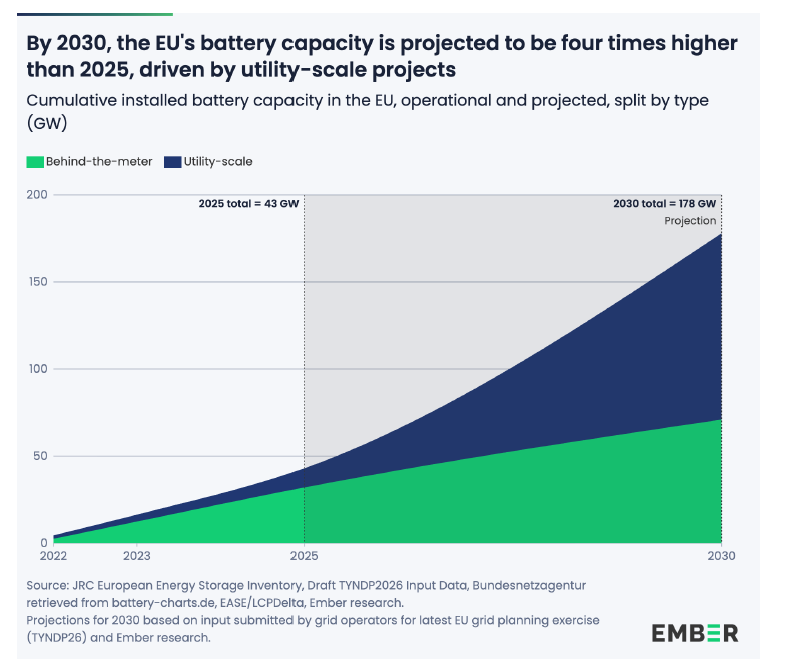
Le stockage d’électricité par batteries stationnaires aussi appelé BESS (battery electricity storage system) est en plein essor depuis le début des années 2020 en Europe et en France, du fait de la maturité technologique de ces systèmes de stockage, des services qu’ils apportent dans un système électrique en mutation ainsi que par la baisse importante de leurs coûts de fabrication.
Le stockage électrique par batteries : état des lieux et perspectives (2026)
Le développement du stockage électrique constitue en effet l'un des principaux leviers de l'intégration massive des énergies renouvelables. En apportant de la flexibilité au système électrique et en renforçant l'autoconsommation, les batteries deviennent progressivement une composante essentielle de la transition énergétique.
En France, le développement de ces systèmes de stockage chez les particuliers a connu une accélération marquée dès 2025, consécutivement aux baisses importantes des tarifs d’obligation d’achat de l’électricité injectée sur le réseau électrique. De même, les systèmes de stockage électriques à grande échelle sont également en plein essor.
Ainsi, on distingue 2 types de stockages :
- le stockage « front of the meter », c’est-à-dire avant le compteur électrique, également appelé « stand alone » qui correspond généralement à des très grosses batteries (appelées « utility scale ») de plusieurs MWh de stockage et de plusieurs MW de puissance. Il a pour objectif d’apporter des services au réseau électrique et se rémunère sur ceux-ci.
- le stockage « behind the meter », c’est-à-dire après le compteur électrique. Il correspond à des batteries plus petites en général de l’ordre de 10 à 500kWc. Il a plutôt pour but d’optimiser l’autoconsommation électrique couplée avec une installation de production EnR, généralement PV.
I] L’avènement du stockage électrique
A) État des lieux du développement en Europe et en France
B) Les apports du stockage
Le stockage électrique permet d’améliorer la flexibilité du système électrique et de mieux répondre à l’équilibre production et consommation du réseau électrique. Ce service est particulièrement pertinent dans un système regroupant de plus en plus d’énergies renouvelables interconnectées dont le fonctionnement dépend de la météo.
Le stockage permet également de maximiser l’autoconsommation électrique en stockant le surplus produit lors des périodes de forte production et de faible consommation. Il permet donc d’optimiser le modèle économique de l’autoconsommation individuelle. Le stockage permet également de réaliser des arbitrages sur le marché de l’électricité pour valoriser au mieux l’électricité produite par le système photovoltaïque.
C) Une technologie devenue compétitive
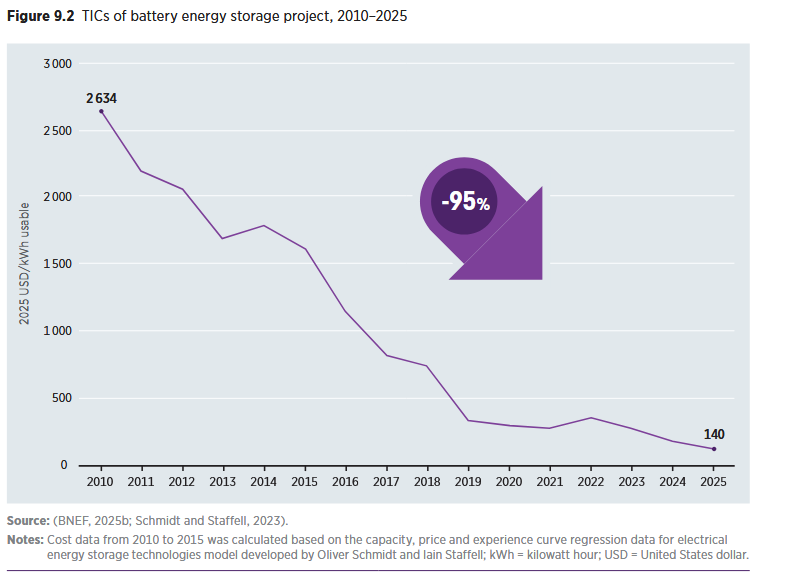
Selon l’IRENA, le prix des batteries électriques a diminué de 95% entre 2010 et 2025 pour s’établir aujourd’hui à environ 110€/kWh. Leurs coûts de production ont fortement chuté ces dernières années, du fait de l’industrialisation des chaînes de production et de la capacité de production en Chine qui excède notamment la demande actuelle pour les batteries stationnaires. Cette situation sur les coûts facilite l’émergence de modèles économiques rentables pour leur installation
D) État des lieux des technologies
Les batteries BTM et les batteries stand alone installées en France sont très majoritairement des batteries lithium-ion de chimie lithium-fer-phosphate.
Voici un tableau comparatif des technologies existantes et en cours d’industrialisation (réalisé avec l’aide de l’IA) :
| Technologie de batterie | Part de marché mondiale | Prix indicatif (Système / kWh) | Densité énergétique | Durée de vie (Cycles) | Bilan Environnemental (Synthèse) | Usage idéal |
| Lithium-Ion (LFP/NMC) | > 90 % | ~80€ – 130€ | 150 – 300 Wh/kg | 1 000 – 6 000 | • Extraction lourde (eau/sol) • CO₂ élevé à la production • Recyclage complexe. | Voitures électriques, smartphones, stockage domestique standard |
| Plomb-Acide (AGM/Gel) | ~5 – 8 % | ~50€ – 80€ | 30 – 50 Wh/kg | 500 – 1 500 | Recyclable à >99% • Métal lourd hautement toxique à l'extraction/raffinage. | Batteries de démarrage auto, secours industriel (onduleurs/UPS) |
| Sodium-Ion | < 1,5 % | ~90€ – 140€ | 140 – 175 Wh/kg | 4 000 – 6 000+ | Matériaux abondants et bio-sourcés (sel, carbone) • Empreinte CO₂ réduite de 25%. | Petites citadines urbaines, stockage solaire résidentiel économique |
| Redox (à flux) | < 1 % | ~300€ – 650€ | 20 – 45 Wh/kg | 15 000 – 20 000+ | Électrolyte à base d'eau • Liquide réutilisable indéfiniment sans dégradation. | Stockage géant et de longue durée pour les réseaux électriques |
| Nickel-Fer (Ni-Fe) | < 0,5 % | ~400€ – 700€ | 30 – 50 Wh/kg | 10 000+ | Longévité importante (>30 ans) • Pas de métaux critiques ou toxiques. | Habitats isolés (hors réseau) et installations solaires longue durée |
| Tout-Solide (Lithium) | ~0 % | > 500€ – 800€+ | 300 – 500+ Wh/kg | 8 000 – 10 000 | • Contient du lithium • Haute densité réduisant le volume total de matière. | Futur des véhicules électriques premium (grande autonomie |
La part de marché reflète le degré de maturité technologique du type de batterie et sa compétitivité économique.
E) Limites
Les principales limites des systèmes batteries sont :
- Un investissement initial plus élevé notamment lors d’un couplage avec un système PV
- La disponibilité des matières premières et notamment du lithium
- L’impact environnemental lié à l’extraction des matières premières et leur raffinage
- La recyclabilité des composants et leur recyclage effectif qui doivent encore être confirmés
- La dépendance au marché ou aux chaines de valeur asiatiques malgré des tentatives de localisation de la production
- Les risques d’incendie. Ceux-ci doivent être appréhendés au mieux pour limiter les risques d’emballement de batteries en choisissant une technologie éprouvée, une marque labellisée et en respectant les consignes élaborées par les SDIS.
II] Le développement du stockage « behind the meter » (ou «petit stockage ») : modèle et enjeux
A. Développement actuel
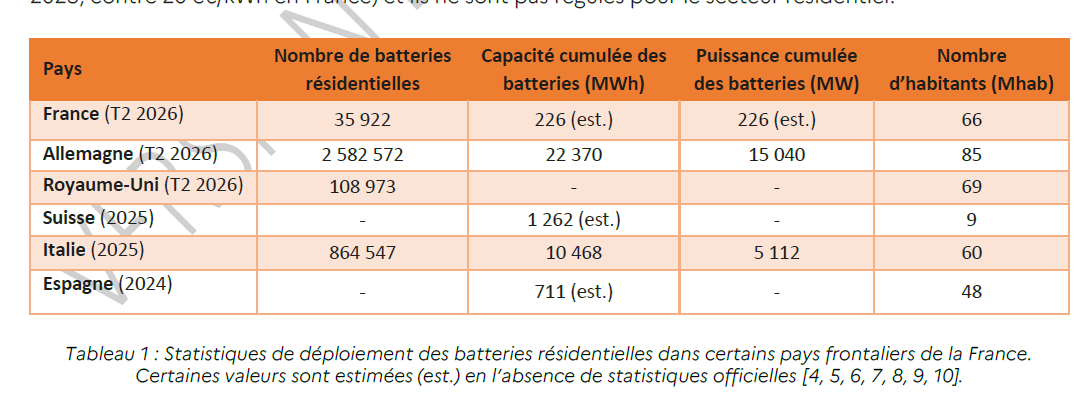
Au 30 juin 2026, un total de 35 922 batteries résidentielles a été déclarée en couplage avec des installations photovoltaïques à Enedis, le gestionnaire du réseau de distribution d’électricité présent sur 95% du territoire de la France hexagonale. Les données disponibles ne permettent d’accéder ni à la capacité, ni à la puissance de ces batteries. En considérant une batterie moyenne de 6 kWh / 6 kW, les batteries déclarées sur le réseau Enedis pourraient représenter une capacité cumulée de 216 MWh, pour une puissance totale installée de 216 MW. Ces chiffres sont très probablement sous-estimés.
En Grand Est, le stockage est également en plein développement avec des données qui doivent encore être consolidées.
B. Modèle économique du petit stockage
Le petit stockage permet de maximiser l’autoconsommation individuelle d’une installation PV et donc d’éviter d’acheter de l’électricité sur le réseau. Il faut néanmoins prendre en compte le surcoût lié à l’achat et l’installation de la batterie.
La récente baisse des coûts des systèmes de stockage électrique et le contexte de baisse de soutien public au PV ont permis l’émergence du système PV+batterie. Ainsi, le tarif de soutien pour le résidentiel est aujourd’hui de 1,1c/kWh quand il était encore de 11c€/kWh il y a 2 ans seulement, ce qui représente une baisse très conséquente.
Des agrégateurs proposent également d’optimiser les systèmes de batteries résidentielles et de petits stockages en chargeant et déchargeant les batteries en fonction des prix de marché. Cependant, cette solution est encore émergente chez le particulier mais possible pour l’industriel ou le tertiaire. Cela dépend des contrats de fourniture d’électricité.
Voici les différents services que peut rendre une batterie BTM :
- un système de stockage peut permettre d’augmenter l’autoconsommation électrique et donc l’« autonomie » énergétique.
- un système de stockage électrique peut permettre d’améliorer le modèle économique global d’une installation stockage +PV.
- Il peut également permettre de maximiser la production d’EnR sur un site.
- Il peut permettre d’écrêter les pics d’appel de puissance électrique afin d’optimiser les coûts de fourniture de l’électricité pour un client industriel par exemple.
III] Le développement du grand stockage ou stand alone (FTM) : enjeux et modèles
A. Développement actuel et futur
Le stockage « front of the meter », c’est-à-dire avant le compteur électrique, également appelé « stand alone » qui correspond généralement à des très grosses batteries de plusieurs MWh de stockage et de plusieurs MW de puissance. Il a pour objectif d’apporter des services au réseau électrique et se rémunère sur ceux-ci.
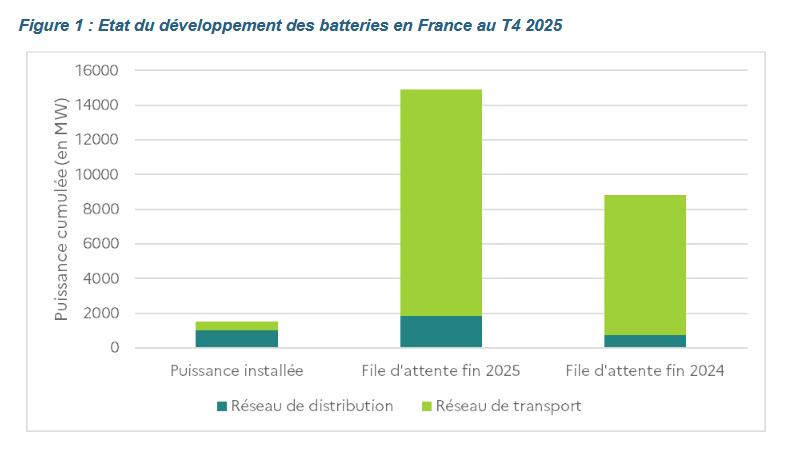
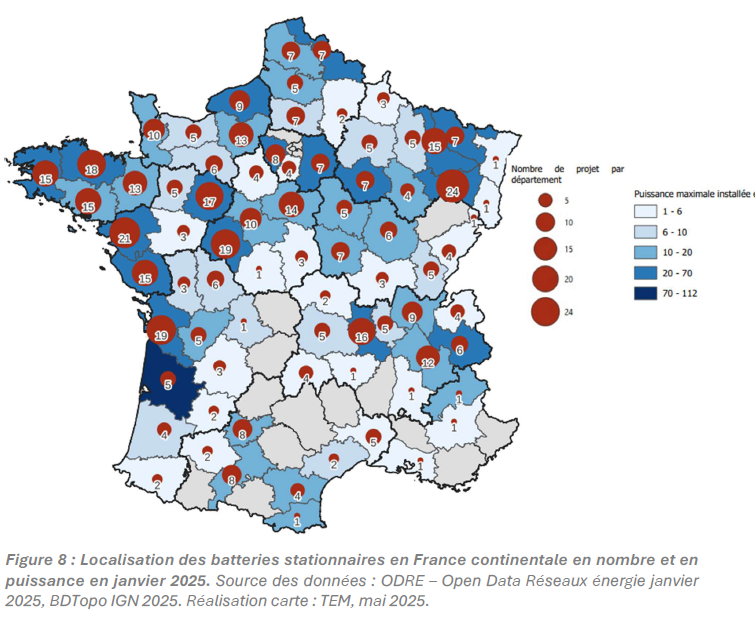
Le marché français du stockage connaît une phase de forte accélération. Fin 2025, environ 1,5 GW de batteries stationnaires (dont les batteries stand alone) étaient raccordés au réseau, contre seulement quelques centaines de mégawatts quatre ans auparavant. Cette dynamique reste toutefois insuffisante au regard des besoins de flexibilité induits par la montée en puissance des énergies renouvelables électriques.
Le portefeuille de projets en développement témoigne pourtant du fort potentiel de la filière, avec plus de 15 GW de capacités en file d'attente. Ce décalage entre le dynamisme du marché et les capacités effectivement déployées souligne la nécessité de disposer d'une trajectoire nationale claire, assortie d'objectifs de développement et d'un cadre permettant d'accélérer les investissements.
À cet égard, France Renouvelables préconise la mise en œuvre d'un véritable plan national de développement du stockage, avec de 6 à 10 GW de batteries installées à l'horizon 2030 puis au minimum 15 GW en 2035, afin d'accompagner le développement du photovoltaïque et de renforcer la flexibilité du système électrique.
B. Modèle économique des batteries FTM (stand alone)
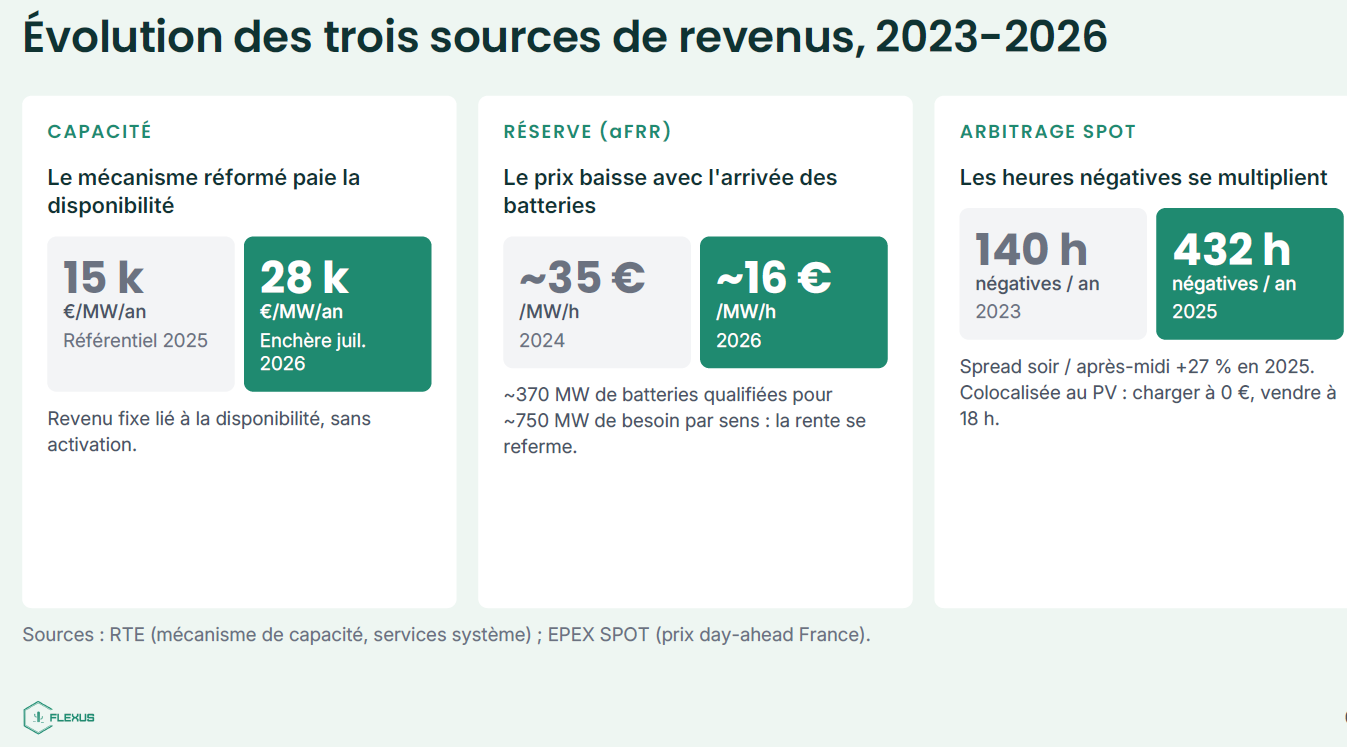
Le modèle économique des batteries stand alone repose désormais sur plusieurs sources de revenus complémentaires : le mécanisme de capacité, les services système (mécanismes de réserve), et la valorisation sur les marchés de l'électricité. Cette diversification constitue l'un des principaux facteurs de maturité de la filière et améliore progressivement la rentabilité des nouveaux projets.
- Le mécanisme de capacité vise à assurer la sécurité d’approvisionnement électrique lors des périodes de pointe hivernale.
- Les batteries peuvent participer aux réserves primaires et secondaires, dites service système fréquence, qui sont activées automatiquement pour contenir la déviation de fréquence :
- La réserve primaire est activée de manière décentralisée, en 15 à 30 secondes ;
- La réserve secondaire est activée automatiquement par RTE en 400 secondes (6 min).
- Les batteries stationnaires peuvent participer au marché de gros de l’électricité en pratiquant l’achat-revente, aussi appelé arbitrage marché ou trading. Le principe est d’acheter des produits spot sur la bourse de l’électricité de court terme (intraday ou day ahead 7) lorsque les prix sur le marché sont bas, de stocker l’électricité puis de la revendre lorsque les prix sont plus élevés.
Exemple de l’évolution des modèles économiques des dernières années :
Les batteries stand alone ont besoin d’un foncier parfois important pour se développer (quelques hectares). Elles peuvent représenter une source de recettes complémentaires pour les collectivités qui peuvent tirer des recettes de la location du terrain. Les batteries stationnaires ne sont aujourd’hui pas soumises à l’IFER (contrairement aux EnR) mais sont soumises à la cotisation foncière des entreprises.
Les batteries électriques connaissant aujourd’hui un développement important lié à leur maturité technologique et leur compétitivité. Elles peuvent répondre à des besoins très localisés (BTM) ou apporter des services au réseau électrique (FTM). Elles offrent de nouvelles possibilités d’intégration des EnR sur le réseau électrique et permettent d’améliorer leur modèle économique. L’avènement en cours de la technologie sodium-ion devrait améliorer le bilan environnemental des batteries qui reste aujourd’hui leur principal talon d’Achille.
Ressources :
HESPUL : le stockage : quelles opportunités pour les professionnels du photovoltaïque ?
CRE, 2026, Note, Développement des installations couplant solaire photovoltaïque de plus de 100 kWc et stockage stationnaire, https://www.cre.fr/fileadmin/Documents/Rapports_et_etudes/2026/260305_Note_PV_Stockage.pdf
Stand alone
Behind the meter
SACHER Pierre, ROCHE Audrey, ADEME. 2026. Etat des lieux et enjeux du développement des batteries résidentielles chez les particuliers de l’Hexagone. 28 pages.
 Aides financières
Nous rendons vos projets de transition écologique et énergétique possibles !


 Réalisations